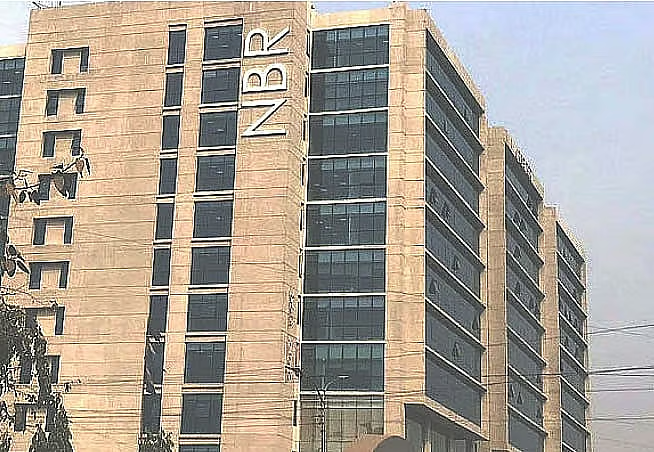
জাতীয় রাজস্ব বোর্ড (এনবিআর) ভবন
বাংলাদেশে পরিবারের সদস্যদের মধ্যে জমি বা অন্যান্য সম্পত্তি হস্তান্তরের প্রচলিত পদ্ধতি হলো দান বা হেবা। তবে এ ধরনের হস্তান্তরে কর প্রযোজ্য কি না, তা নিয়ে বিভ্রান্তি রয়েছে। কেউ মনে করেন, হেবা করলেই কর দিতে হবে। আবার কারও ধারণা, পারিবারিক দান সম্পূর্ণ করমুক্ত। বাস্তবে করদায় নির্ভর করে লেনদেনের প্রকৃতি ও প্রযোজ্য আইনের ওপর।
এ ক্ষেত্রে দানকর, আয়কর ও সম্পত্তি হস্তান্তরের সময় সংগৃহীত কর পৃথকভাবে বিবেচ্য।অর্থ আইন, ২০২৬–এর মাধ্যমে আয়কর আইন, ২০২৩–এর ধারা ১২৫–এ উপধারা (২ক) সংযোজন এবং এনবিআরের গত ৭ জুলাইয়ের স্পষ্টীকরণে বিষয়টি আরও পরিষ্কার হয়েছে। দানকর আইন, ১৯৯০ প্রযোজ্য হলে ওই আইন অনুযায়ী কর নির্ধারিত হবে।
তবে চূড়ান্ত করদায় নির্ভর করবে দাতা–গ্রহীতার সম্পর্ক, সম্পত্তির মূল্য ও আইনগত অব্যাহতির ওপর।দান ও দানকর বলতে কী বোঝায়দানকর আইন, ১৯৯০–এর ধারা ২ অনুযায়ী, কোনো ব্যক্তি স্বেচ্ছায় ও বিনা প্রতিদানে অন্য ব্যক্তিকে নগদ অর্থ, জমি, বাড়ি, ফ্ল্যাটসহ স্থাবর বা অস্থাবর সম্পত্তি হস্তান্তর করলে তা ‘দান’ হিসেবে গণ্য হতে পারে।
সূত্র: প্রথম আলো

নতুন ও গুরুত্বপূর্ণ নিউজ প্রকাশ হলে তাৎক্ষণিক সতর্কতা পাবেন।
নতুন ও গুরুত্বপূর্ণ নিউজ প্রকাশ হলে তাৎক্ষণিক সতর্কতা পাবেন।
এই নিউজ সাইটটি মোবাইলে অ্যাপের মতো ইনস্টল করে দ্রুত ব্যবহার করুন।